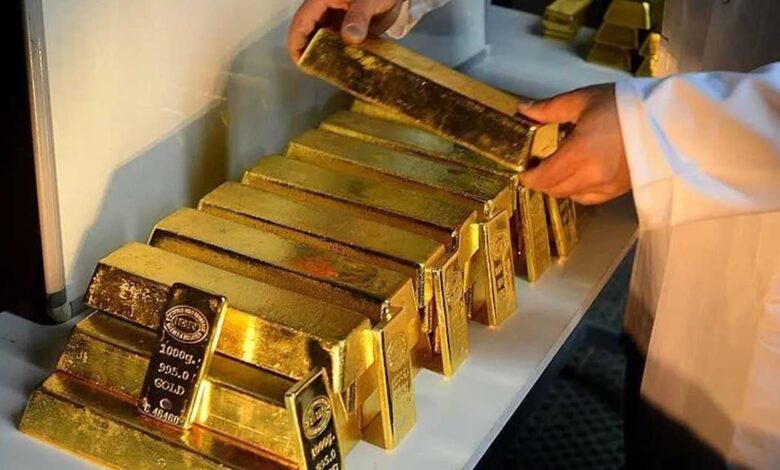
Altın piyasası, son yıllarda önemli değişimlere tanık olmaktadır. Üretici ülkelerin yerel rafinerilerini genişletmeye, ihracata vergiler getirmeye ve altın üretimlerini merkez bankalarının rezervlerine yönlendirmeye başladığı gözlemleniyor. Bu gelişmeler, küresel altın arzını etkileyebilir ve dünya genelindeki ticaret düzeninin yeniden şekillenmesine yol açabilir. Özellikle Asya ve Afrika ülkelerinde meydana gelen bu değişimler, altın piyasasında arz tarafının da talep tarafında olduğu gibi önemli bir boyuta geçiş yaptığını göstermektedir. Altın, artık yalnızca bir metal değil, aynı zamanda stratejik bir rezerv varlığı olarak değerlendirilmeye başlanmıştır.
| Makale Alt Başlıkları |
|---|
| 1) Üretici ülkeler altınlarını içeride tutuyor |
| 2) Merkez bankaları altın almaya devam ediyor |
| 3) Goldman Sachs 2027 sonu tahminini koruyor |
| 4) Kısa vadede faiz baskısı devam ediyor |
| 5) Altında yeni denklem |
Üretici ülkeler altınlarını içeride tutuyor
Altın üreticisi ülkelerin, altınlarını içeride tutmaya başlaması dikkat çekici bir trend haline gelmiştir. Laos, Endonezya ve Çin gibi ülkeler, yerli üretim altınları rafine etme çabaları ile dikkat çekiyor. Bu ülkeler, büyük oranda ihracata bağımlı olan altın borsalarını, kendi rezervlerde daha fazla altın tutarak desteklemeye çalışıyor. Örneğin, Laos, yerel altınların daha fazla yerel rafinerilerde işlenmesini teşvik eden yeni yasalar geliştirmekte.
Endonezya, 2026 yılından itibaren altın ihracatına %15 oranında vergi getirmeye hazırlanıyor. Bu önlem, yerel altın piyasası açısından büyük bir dönüşümün habercisi olarak değerlendiriliyor. Aynı zamanda, dünya genelinde büyük bir altın üreticisi olan Çin, dışarıya altın çıkışını uzun zamandır sıkı düzenlemelere tabi tutmaktadır. Bu eğilim, Afrika’daki bazı ülkelerde de benzer şekilde görülmektedir. Örneğin; Madagaskar, merkez bankası aracılığıyla yerli üretim altınları alarak rezervlerini güçlendirmeye çalışırken, Gana da altın gelirlerinin ülke içinde daha fazla kalmasını sağlamak için çeşitli reformlar gerçekleştirmektedir.
Bu değişimlerin sonucunda, Batılı rafinerilere ulaşan altın arzının daralması, uzmanlar arasında kaygı yaratmaya başlamıştır. Üretici ülkelerin iç piyasalarda altın tutmaya teşvik edilmesi, uluslararası piyasadaki arzda yukarı yönlü bir baskıya yol açabilir.
Merkez bankaları altın almaya devam ediyor
Altın piyasasında önemli bir destek faktörü olan merkez bankalarının altın alımları, devam eden bir trend olarak güçlenmektedir. Son yıllarda dolardaki değer kaybı ve özellikle Rusya‘nın rezervlerine konulan kısıtlamalar, ülkelerin rezervlerini çeşitlendirme isteğini artırmıştır. Altın, herhangi bir ülkenin para politikalarına doğrudan bağlı olmayan bir varlık olduğundan, ülkeler arasında stratejik bir değer kazanmaktadır.
Bu durumu en net gösteren örneklerden biri Çin‘dir. Son yıllarda, Çin Merkez Bankası altın rezervlerini sürekli olarak artırırken, aynı zamanda ABD Hazine tahvillerindeki varlıklarını azaltmaktadır. Bu durum, ülkelerin rezerv yapılarını yeniden değerlendirmelerine yönelik eğilimleri güçlendirmektedir.
Goldman Sachs tarafından yapılan değerlendirmeye göre, merkez bankalarının aylık altın alımlarının uzun vadede yaklaşık 91 ton seviyesinde kalması beklenmektedir. Altın, merkez bankalarının rezerv çeşitlendirmesinde büyük bir yapı taşı olarak öne çıkıyor ve bu eğilim, altın fiyatlarını da pozitif yönde etkilemektedir.
Goldman Sachs 2027 sonu tahminini koruyor
Goldman Sachs, altın fiyatları için 2027 sonu tahminini ons başına 5.400 dolar olarak korumaktadır. Bu tahmin, merkez bankalarının rezervlerini çeşitlendirmeye devam etmesinin yanı sıra, üretici ülkelerin kendi madenlerinden çıkan altının daha fazla miktarda ülke içinde tutulması ile ilgili de önemli bir dinamik içerir. Uzmanlar, bu iki faktörün aynı anda güçlenmesinin, uluslararası altın arzını daraltabileceği ve dolayısıyla fiyatlar üzerinde yukarı yönlü bir baskı oluşturabileceği öngörüsünde bulunmaktadır.
Artık altın piyasasında sadece “kim ne kadar altın satın alıyor?” sorusu değil, aynı zamanda “kim ürettiği altını piyasaya sunmuyor?” sorusu da önem kazanmaktadır. Üretici ülkelerin, küresel kaynakları yönetme biçimi, bu metalin fiyatları üzerinde belirleyici bir rol oynayacaktır.
Kısa vadede faiz baskısı devam ediyor
Altın fiyatları, kısa vadede yüksek faiz oranlarından etkilenmekte ve yatırımcıların faiz getirisi olan varlıklara yönelmeleriyle, altının fırsat maliyetinin artmasına neden olmaktadır. Bu durum, altın fiyatlarında dönemsel sert düşüşlere yol açarak piyasa üzerinde baskı yaratmaktadır. Yılın başında 5.500 dolar seviyelerine kadar çıkan altın fiyatı, Eylül ayında 4.100 dolar seviyelerine gerilemiştir ve bu rakam yaz sonunda yaşanan zirvenin %12 altında işlem görmektedir.
Goldman Sachs, kısa vadede altın fiyatlarının düşüş göstermesi beklese de, uzun vadede piyasanın daha güçlü bir görünüm sergilediğini ifade etmektedir. Bu bağlamda, kısa vadeli hareketler büyük ölçüde faiz oranlarına ve dolara bağlı kalmaya devam edecektir.
Altında yeni denklem
Altın piyasasındaki mevcut durum, kısa vadeli faiz oranları ve dolardaki değişim tarafından belirlenirken, uzun vadede ise farklı bir senaryo gündeme geliyor. Merkez bankalarının rezervlerini çeşitlendirerek altın satın alması ve aynı zamanda altın üreten ülkelerin kendi iç piyasalarında daha fazla altın tutma çabası göz önüne alındığında, küresel altın arzı üzerinde önemli bir etki söz konusu olabilir.
Bu dinamiklerin sonucunda, önümüzdeki dönemde altın fiyatları açısından hangi faktörlerin belirleyici olacağını dikkate almak gerekiyor. Sadece merkez bankalarının alım miktarları değil, aynı zamanda üretici ülkelerin çıkardıkları altınların uluslararası piyasalara ne kadar gönderileceği de bu noktada kritik öneme sahiptir.
Kısa vadede, faiz baskısının altın üzerindeki etkisi sürerken, dolarda görülen değer kaybı, yaptırım riskleri ve üretici ülkelerin iç piyasalarda altın tutma eğilimleri, uzun vadede değerli metal için güçlü bir destek oluşturabilir.
| No. | Önemli Noktalar |
|---|---|
| 1 | Üretici ülkeler altınlarını içeride tutarak uluslararası arzı azaltmayı hedefliyor. |
| 2 | Merkez bankalarının altın alımları, rezerv çeşitlendirmesinde artan bir eğilim gösteriyor. |
| 3 | Goldman Sachs, 2027 sonu için altın fiyat tahminini 5.400 dolar olarak koruyor. |
| 4 | Kısa vadede yüksek faiz oranları, altın fiyatları üzerinde baskı yaratmaya devam edecek. |
| 5 | Kısa ve uzun vadeli faktörlerin etkileşimi, altın piyasasında yeni dinamikler oluşturacaktır. |
Haberin Özeti
Son yıllarda altın piyasasında meydana gelen gelişmeler, küresel ticaret düzeninin yeniden şekillenmesine işaret ediyor. Üretici ülkelerin, altınlarını içeride tutma eğilimleri ve merkez bankalarının devam eden alımları, altın arzını etkileyen önemli faktörler arasında yer alıyor. Altın fiyatlarının gelecekte nasıl şekilleneceği, bu iki temel eğilimin nasıl bir etkileşim içerisinde olduğu ile büyük ölçüde ilgili olacak. Uzun vadede, merkez bankalarının alım stratejileri ile birlikte, üretici ülkelerin altınlarını ne ölçüde dışarıya sunacakları sorusu yanıt bulmakta. İlerleyen dönemde altın piyasası, bu yeni denklemler ile birlikte, önemli değişimlere tanıklık edebilir.
Sıkça Sorulan Sorular
Soru: Altın fiyatlarının düşmesine neden olan faktörler nelerdir?
Faiz oranlarının yüksek olması, yatırımcıların faiz getirisi olan varlıklara yönelmesine yol açarak altının fırsat maliyetini artırmaktadır. Bu durum altın fiyatlarında dalgalanmaların yaşanmasına neden olmaktadır.
Soru: Hangi ülkeler altın üretimini artırmaya yönelik adımlar atıyor?
Laos, Endonezya ve Çin gibi ülkeler, yerel altın rafinerilerini genişletmekte ve altınlarını iç piyasada tutmaya yönelik çeşitli düzenlemeler yapmaktadır.
Soru: Merkez bankaları neden altın alımı yapmaktadır?
Merkez bankaları, rezervlerini çeşitlendirmek ve dolara olan bağımlılığı azaltmak amacıyla altın alımına yönelmektedir. Altın, herhangi bir ülkenin para politikalarının etkisi altında olmayan bir varlık olması nedeniyle güvenilir bir yatırım aracı olarak değerlendirilmektedir.
Soru: Goldman Sachs’ın altın tahminleri nelerdir?
Goldman Sachs, 2027 sonu için altın fiyat tahminini ons başına 5.400 dolar olarak korurken, bu beklentinin merkez bankalarının rezerv çeşitlendirmesi ile bağlantılı olduğunu belirtmektedir.
Soru: Altın arzında yaşanan sıkıntılar ne gibi sonuçlar doğurabilir?
Altın arzında yaşanan daralma, fiyatlar üzerinde yukarı yönlü bir baskı oluşturarak piyasanın genel dinamiklerini değiştirebilir. Üretici ülkelerin iç piyasaya yönelmesi, uluslararası piyasalarda rekabeti artırabilir.